Panduan Realistis: Bagaimana Cara Membangun Passive Income 5 Juta per Bulan
Di tengah ketidakpastian ekonomi dan laju inflasi yang terus meningkat, ketergantungan pada satu sumber pendapatan utama membawa risiko finansial yang cukup besar. Banyak pekerja, pemilik usaha mikro, maupun profesional kini mulai menyadari pentingnya diversifikasi arus kas melalui arus pendapatan pasif.
Mencapai arus kas tambahan sebesar 5 juta rupiah setiap bulan merupakan target yang cukup realistis sekaligus signifikan bagi sebagian besar masyarakat Indonesia. Artikel ini akan membahas secara komprehensif tentang bagaimana cara membangun passive income 5 juta per bulan melalui pendekatan finansial dan bisnis yang terukur, rasional, serta berbasis manajemen risiko yang baik.
Memahami Konsep Dasar Passive Income
Passive income atau pendapatan pasif sering kali disalahartikan sebagai penghasilan yang didapatkan tanpa usaha sama sekali. Secara definisi, pendapatan pasif adalah arus kas yang dihasilkan secara berkala dengan keterlibatan aktif yang minimal setelah sistem, modal, atau aset awal selesai dibangun.
Dalam prinsip keuangan, pendapatan pasif selalu membutuhkan salah satu dari dua fondasi utama, yaitu alokasi modal uang atau alokasi modal kerja (waktu dan tenaga) di masa awal. Tanpa adanya investasi aset atau sistem yang solid di awal, arus kas yang berkelanjutan tidak akan tercipta.
Terdapat perbedaan mendasar antara active income dan passive income. Pendapatan aktif sangat bergantung pada waktu dan kehadiran fisik Anda secara langsung, sedangkan pendapatan pasif memisahkan hubungan langsung antara waktu yang dihabiskan dengan besarnya penghasilan yang diterima.
Matematika Finansial: Menghitung Kebutuhan Aset
Untuk memahami bagaimana cara membangun passive income 5 juta per bulan, Anda harus melakukan perhitungan matematika keuangan terlebih dahulu. Target pendapatan 5 juta rupiah per bulan setara dengan akumulasi pendapatan bersih sebesar 60 juta rupiah dalam satu tahun.
Jumlah modal atau aset yang dibutuhkan sangat bergantung pada tingkat pengembalian modal (return on investment atau yield) tahunan dari instrumen yang Anda pilih. Semakin tinggi yield sebuah instrumen, semakin kecil modal awal yang dibutuhkan, namun dengan tingkat risiko yang umumnya lebih tinggi.
Berikut adalah kalkulasi kebutuhan modal bersih berdasarkan estimasi imbal hasil tahunan:
| Estimasi Imbal Hasil (Yield) per Tahun | Target Pendapatan per Tahun | Estimasi Total Modal/Aset yang Dibutuhkan |
|---|---|---|
| 5% per tahun (SBN/Deposito) | Rp60.000.000 | Rp1.200.000.000 |
| 8% per tahun (Reksadana/Saham Dividen) | Rp60.000.000 | Rp750.000.000 |
| 10% per tahun (Properti Sewa/Bisnis Sistem) | Rp60.000.000 | Rp600.000.000 |
| 12% per tahun (Portofolio Campuran) | Rp60.000.000 | Rp500.000.000 |
Catatan: Perhitungan di atas merupakan simulasi kasar sebelum memperhitungkan pajak dan inflasi.
Manfaat Memiliki Pendapatan Pasif Tambahan
Memiliki arus kas pasif sebesar 5 juta rupiah per bulan memberikan jaring pengaman finansial yang sangat berarti bagi rumah tangga. Angka ini sering kali cukup untuk menutup kebutuhan pokok, biaya sewa tempat tinggal, atau cicilan aset produktif.
Selain meningkatkan stabilitas keuangan, pendapatan pasif memberikan fleksibilitas waktu bagi pemiliknya. Fleksibilitas ini memungkinkan Anda untuk fokus pada pengembangan karier utama, memulai bisnis baru, atau menikmati kualitas hidup yang lebih baik bersama keluarga.
Pendapatan pasif juga berfungsi sebagai bantalan terhadap laju inflasi harian. Ketika nilai mata uang menurun akibat inflasi, aset produktif yang menghasilkan pendapatan pasif umumnya akan mengalami penyesuaian nilai secara alamiah.
Risiko dan Realitas yang Harus Dipertimbangkan
Dalam dunia keuangan, berlaku hukum dasar bahwa arus kas yang tinggi selalu berbanding lurus dengan potensi risiko yang ada. Tidak ada metode legal yang dapat memberikan keuntungan pasti tanpa potensi fluktuasi atau risiko kerugian modal.
Proses membangun aset produktif membutuhkan tingkat kesabaran dan konsistensi yang tinggi dalam jangka panjang. Konsep memperkaya diri secara instan melalui investasi terlarang atau skema piramida bukanlah bagian dari strategi pendapatan pasif yang sehat.
Risiko pasar, risiko likuiditas, dan perubahan regulasi adalah faktor-faktor luar yang dapat memengaruhi arus kas Anda. Oleh karena itu, pemahaman mendalam terhadap instrumen yang dipilih serta diversifikasi portofolio sangat mutlak diperlukan.
Strategi Utama Membangun Passive Income 5 Juta per Bulan
Strategi pencapaian target ini dapat dibagi menjadi dua jalur utama, yaitu pendekatan berbasis investasi modal keuangan dan pendekatan berbasis pembangunan sistem bisnis/aset digital.
1. Pendekatan Berbasis Modal Keuangan
Pendekatan ini sangat cocok bagi Anda yang memiliki akumulasi tabungan, dana pensiun, atau kemampuan menyisihkan gaji secara rutin setiap bulan.
Investasi pada Surat Berharga Negara (SBN)
Surat Berharga Negara seperti ORI (Obligasi Negara Ritel) atau SR (Sukuk Ritel) menawarkan imbal hasil berupa kupon bulanan yang dijamin oleh undang-undang. Dengan yield bersih setelah pajak rata-rata di kisaran 5% hingga 5,5% per tahun, instrumen ini tergolong sangat aman untuk pemula.
Saham Pembagi Dividen (Dividend Investing)
Membeli saham dari perusahaan berkinerja fundamental bagus yang rutin membagikan dividen (dividend aristocrats) merupakan strategi klasik yang teruji. Dengan rata-rata dividend yield sebesar 6% hingga 9% per tahun, Anda dapat mengumpulkan portofolio saham secara bertahap hingga mencapai nilai target yang diharapkan.
Reksadana Pendapatan Tetap dan Campuran
Reksadana pendapatan tetap yang mengalokasikan dananya pada obligasi korporasi maupun pemerintah dapat memberikan pembagian hasil yang cukup stabil. Instrumen ini dikelola oleh Manajer Investasi profesional sehingga cocok bagi individu yang memiliki keterbatasan waktu untuk memantau pasar.
Model Akumulasi Modal (Efek Compounding):
 --->  --->
2. Pendekatan Berbasis Aset Bisnis dan Properti
Jika modal dana awal Anda terbatas, pendekatan berbasis aset fisik atau sistem bisnis dapat menjadi solusi terbaik untuk menjawab bagaimana cara membangun passive income 5 juta per bulan.
Bisnis Properti Sewa
Memiliki kamar indekos, kontrakan, atau ruang usaha yang disewakan merupakan salah satu bentuk pendapatan pasif yang paling populer di Indonesia. Pendapatan sewa bulanan atau tahunan dapat memberikan arus kas yang konsisten sekaligus apresiasi harga tanah dalam jangka panjang.
Bisnis Lisensi dan Waralaba (Franchise)
Membuat atau membeli sistem bisnis waralaba yang sudah berjalan secara mandiri memungkinkan operasional harian dijalankan sepenuhnya oleh tim manajemen. Pemilik bisnis hanya perlu memantau laporan keuangan secara berkala sambil menerima bagian keuntungan.
3. Pendekatan Berbasis Aset Digital dan Hak Cipta
Perkembangan teknologi membuka peluang besar untuk menciptakan aset digital yang dapat terus menghasilkan arus kas secara otomatis.
Penjualan Produk Digital dan Kursus Online
Menciptakan e-book, templat desain, atau materi pembelajaran berbasis video membutuhkan kerja keras di awal. Namun, setelah produk selesai dibuat dan diunggah ke platform digital, penjualan dapat terjadi secara otomatis tanpa memerlukan stok fisik.
Program Afiliasi dan Hak Cipta Konten
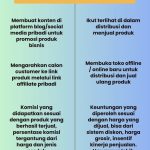
Mengembangkan situs web berbasis konten (niche website) atau platform media sosial yang terintegrasi dengan tautan pemasaran afiliasi dapat menghasilkan komisi rutin. Setiap kali pengunjung melakukan pembelian melalui tautan Anda, komisi akan masuk ke rekening secara otomatis.
Simulasi Kombinasi Portofolio Realistis
Mencapai target 5 juta rupiah per bulan sering kali lebih mudah dilakukan dengan menggabungkan beberapa sumber arus kas sekaligus daripada hanya mengandalkan satu instrumen saja.
Berikut adalah contoh simulasi portofolio campuran untuk mencapai target 5 juta rupiah per bulan:
   |
   +-- SBN / Obligasi Negara        : Rp1.500.000 / bulan (Modal ±Rp330 Juta)
   +-- Saham Dividen (Yield 7%)    : Rp1.500.000 / bulan (Modal ±Rp260 Juta)
   +-- Properti Sewa / Indekos     : Rp1.000.000 / bulan (1-2 Kamar Sewa)
   +-- Penjualan Aset Digital      : Rp1.000.000 / bulan (E-book / Royalty)
Melalui metode kombinasi di atas, risiko ketergantungan pada satu jenis aset dapat ditekan secara signifikan. Jika salah satu instrumen mengalami penurunan kinerjanya, sumber pendapatan lain masih tetap dapat menopang arus kas harian Anda.
Tahapan Praktis Memulai dari Nol
Bagi pemula yang baru memulai dari nol, berikut adalah langkah-langkah terstruktur yang harus dilakukan secara disiplin:
- Audit Keuangan Pribadi: Pastikan Anda telah memiliki dana darurat yang memadai dan terbebas dari utang konsumtif bernilai bunga tinggi sebelum mulai membeli aset.
- Tentukan Alokasi Modal: Sisihkan minimal 20% hingga 30% dari penghasilan aktif harian Anda khusus untuk dialokasikan ke dalam pembentukan aset produktif.
- Pilih Instrumen yang Dipahami: Jangan pernah menginvestasikan uang Anda pada instrumen bisnis atau keuangan yang tidak Anda pahami mekanisme kerjanya secara mendalam.
- Manfaatkan Efek Majemuk (Compounding Effect): Reinvestasikan seluruh hasil dividen, kupon, atau keuntungan bisnis awal Anda untuk membeli kembali aset produktif baru agar skala pertumbuhan aset semakin cepat.
- Evaluasi Portofolio Secara Berkala: Lakukan peninjauan kembali terhadap kinerja aset produktif Anda minimal setiap enam bulan sekali untuk memastikan arus kas tetap berjalan sesuai rencana.
Kesalahan Umum yang Sering Terjadi
Dalam proses mempelajari bagaimana cara membangun passive income 5 juta per bulan, banyak pemula terjebak pada beberapa kesalahan fatal yang justru menguras tabungan mereka.
Kesalahan pertama adalah tergiur oleh janji keuntungan fantastis dalam waktu singkat tanpa memperhitungkan risiko yang ada. Banyak kasus penipuan investasi bodong memanfaatkan ketidaktahuan publik akan prinsip dasar korelasi antara risiko dan imbal hasil.
Kesalahan kedua adalah mengabaikan biaya perawatan dan pajak dalam perhitungan keuntungan aset fisik. Sebagai contoh, menyewakan properti membutuhkan alokasi dana khusus untuk perbaikan bangunan serta pembayaran Pajak Bumi dan Bangunan (PBB) rutin.
Kesalahan ketiga adalah berhenti di tengah jalan karena melihat hasil awal yang masih kecil. Membangun portofolio aset produktif ibarat menanam pohon yang membutuhkan waktu bertahun-tahun sebelum akhirnya dapat dipetik buahnya secara konsisten.
Kesimpulan dan Insight Utama
Membangun arus kas pasif sebesar 5 juta rupiah per bulan bukanlah sebuah pencerahan yang terjadi dalam semalam, melainkan sebuah proses disiplin keuangan yang terencana. Keberhasilan strategi ini sangat ditentukan oleh konsistensi Anda dalam mengumpulkan modal, membangun sistem bisnis, serta mengelola risiko secara rasional.
Pendekatan terbaik bagi pemula adalah memulai dari instrumen bernilai risiko rendah seperti SBN atau reksadana pendapatan tetap, sambil terus meningkatkan pengetahuan tentang bisnis atau aset digital. Seiring berjalannya waktu dan bertambahnya pemahaman, alokasi modal dapat diperluas ke dalam instrumen lain yang menawarkan imbal hasil lebih tinggi.
Fokuslah pada pembentukan kebiasaan menyisihkan sebagian dari pendapatan aktif untuk dialokasikan ke aset produktif secara berkelanjutan. Dengan perencanaan yang matang dan eksekusi yang konsisten, target pendapatan pasif sebesar 5 juta rupiah per bulan bukanlah hal yang mustahil untuk dicapai dalam jangka menengah hingga jangka panjang.